


Tôi đã đóng ngay thẻ tín dụng của BIDV, nếu đang sử dụng thẻ tín dụng hãy lưu ý
Rất nhiều người trong chúng ta đang sử dụng một thẻ tín dụng của một ngân hàng nào đó. Tôi cũng không ngoại lệ, và tôi đã phải đóng ngay thẻ tín dụng của BIDV sau khi nhận thấy nhiều bất cập.
Có một dạo chỉ tiêu ép mở thẻ tín dụng cá nhân là yêu cầu bất thành văn với nhân viên tín dụng trong hệ thống của hầu hết các ngân hàng tại Việt Nam. Chính vì vậy mà gần như ngay khi nhận được hợp đồng thử việc thì chỉ tiêu đầu tiên đó chính là con số khoán (KPI) về số lượng thẻ tín dụng phải đạt được trong tháng.
Thế nên mới sảy ra câu chuyện, ngay khi được nhận vào làm là nhân viên đó gần như ngay lập tức được dạy rẳng: “liên hệ với tất cả người thân, bạn bè, sử dụng mọi mối quan hệ để làm sao để họ đồng ý mở một thẻ tín dụng” nhằm đạt được doanh số khoán chỉ tiêu tuỳ theo ngân hàng, có nơi là 3 thẻ một tháng, có chỗ con số lại là 6. Và họ hy vọng rằng mình sẽ được nhận vào làm chính thức. Nếu con số không đạt thì lại là họp 1:1 với sếp, và rồi lại định hướng chiến lược theo kiểu “em cần làm thế này để hoàn thành công việc được giao”.
Và rồi… nhân viên phải tìm đủ mọi cách để xoay sở, gọi điện cho bạn bè, nhờ vả anh em cô chú thậm chí cả cha mẹ mình chỉ để “mở giúp con cái thẻ, nếu không sử dụng thì đóng lại cũng không sao”. Họ mong muốn hoàn thành tốt công việc được giao và mong rằng họ được khoác lên mình bộ quẩn áo có vẻ sang trọng đó là “nhân viên ngân hàng”. Nhưng cũng có khá nhiều người thi được nhận vào thực tập sau một quá trình họ nhận ra rằng “miếng chanh đang được vắt và vỏ sẽ bị loại bỏ”.
Hoặc như khi bạn vay một khoản nào đó, ví dụ mua nhà, mua xe thường thì chúng ta đều bị ép văn minh thông qua việc mở thẻ tín dụng. Vẫn “là cái văn đó”. “Anh không dùng sau đóng lại”. Bất cứ khoản giải ngân nào đều được yêu cầu kèm theo một thẻ tín dụng. Cũng bởi vì khách hàng cần khoản vay đó nên gần như tặc lưỡi cho xong.
Họ nghĩ rằng sau đóng lại cũng được, mang chứng minh thư ra ngân hàng là xong. Nhân viên bảo kí đâu là đặt bút ở đó. Cho xong việc của mình đã. Và thậm chí còn chả thèm đọc nội dung, mà nói thật nội dung trong một ngân hàng hay tổ chức tín dụng, bảo hiểm được soạn bởi một ban pháp lý với những câu từ gài bẫy thâm sâu, chỉ đến khi vào thế thì khách hàng mới phát hiện ra. Thú thực lúc đó miệng con cá cũng đá dính lưỡi câu.
Tôi đã loại bỏ, đóng thẻ tín dụng BIDV ngay lập tức.
Bỗng một ngày tôi nhận thấy thông báo từ ứng dụng của Bidv đó là có dư nợ thẻ tín dụng trong khi tôi không sử dụng dịch vụ của BIDV, cũng không có bất cứ một liên hệ nào từ phía ngân hàng. Giật mình vì mình không sử dụng thẻ tại sao lại có dư nợ.
Và rồi chợt nhớ lại, đó chính là “năm đầu tiên bên em sẽ miễn phí phí thường niên, nếu trong năm thứ hai nếu anh chị chi tiêu tối thiểu xxx thì anh chị mới được miễn phí thường niên”
Đây là nội dung phổ biến người dùng ngễnh ngãng sẽ được nghe thông báo khi mở thẻ, không loại trừ khi người điếc được mời mở thẻ mà họ không nghe được thông báo.
Để mở được thẻ tín dụng thì tuỳ thuộc vào từng ngân hàng. Có ngân hàng thì khá khắt khe với quy định mở hạn mức tín dụng như lương sao kê, CIC có “nét” không, hạn mức được cấp sẽ là bao nhiêu % trên thu nhập. Có ngân hàng thì không cần gì nhiều, họ chỉ cần “miễn sao khách hàng mở thẻ tín dụng là sẽ có nguồn thu, không cần quan tâm CIC S11A của khách hàng ra sao, cũng chả cần moi móc thông tin PCB của khách hàng xem thế nào bởi mỗi khách hàng sẽ có một khoản thu phí đáng kể được nộp định kì.
Tuỳ từng ngân hàng sẽ quy định mức phí thường niên khác nhau. Có nơi vài trăm ngàn, có nơi tiền triệu. Ví dụ như với BIDV con số sẽ khoảng 1 triệu đồng/ 1 khách hàng.
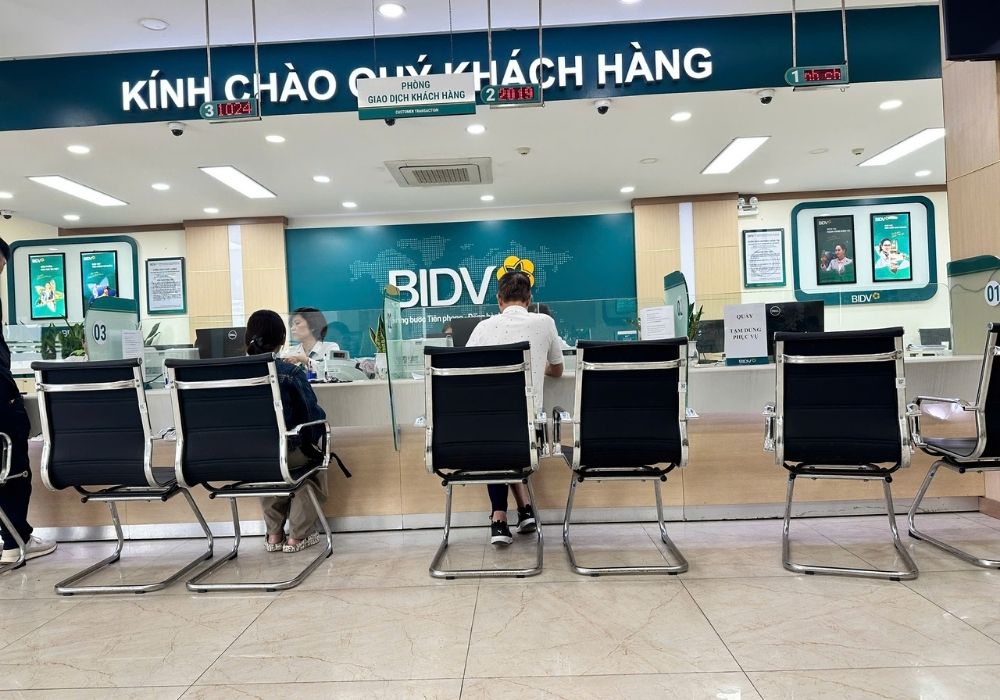
Tôi đã đến ngân hàng BIDV để đóng lại chiếc thẻ tín dụng của mình vì tôi không có nhu cầu mua sắm trên khoản tín dụng được cấp bởi ngân hàng này. Thậm chí khi nhận được thông báo tôi cũng khá bất ngờ khi phát sinh khoản nợ mà tôi không rõ nó đến từ đâu. Và không chỉ tôi, rất nhiều khách hàng cũng đang trong tình trạng tương tự.
Sau khi tất toán hết dư nợ phí thường niên còn lại thì giao dịch đóng thẻ tín dụng còn mất thêm một khoản phí đó là 110.000đ
Hãy cẩn trọng khi sử dụng thẻ tín dụng.
Ai cũng đều biết rất rõ về lợi ích của thẻ tín dụng. Nhưng hiện nay nhiều người dùng đang có một chiếc thẻ tín dụng của ngân hàng nào đó trong ví nhưng không hề sử dụng. Có thể nó được nhờ vả để làm, cũng có thể nó đến từ khoản vay nào đó được ép văn minh để sở hữu.
Chúng ta có thể mơ hồ nhận định rằng, chúng ta sẽ mất một khoản phí dịch vụ nho nhỏ khi sử dụng thẻ và nếu không sử dụng đủ hạn mức thì phí thường niên chính là một khoản thu đáng kể đối với ngân hàng.
Thực tế cho thấy, không phải ai cũng rành rõi và có thời gian xem và đọc và hiểu các thông báo. Và rồi, nếu không may bạn không giao dịch thường xuyên tại ngân hàng đó rất có thể bạn sẽ bị chuyển nhóm nợ trên CIC mà không hề hay biết nhất là với người trẻ hoặc người già không hiểu sâu về tài chính.
Vậy nên, hãy tra soát lại tất cả dữ liệu của các ngân hàng mình đang sử dụng dịch vụ, và kiểm tra lại chiếc thẻ tín dụng trong ví của mình.